

Comprar una casa en Estados Unidos se ha vuelto más caro este mes para miles de familias cubanas que llevan tiempo ahorrando el anticipo. La subida de las tasas hipotecarias llegó justo cuando muchos compradores en Florida, Texas o Nueva Jersey creían tener el crédito a tiro.
El salto no es un rumor de agente inmobiliario ni una alarma aislada. Los datos de esta semana confirman que pedir un préstamo para una vivienda cuesta más que en cualquier otro momento del segundo mandato de Donald Trump.
Y el golpe no se siente igual para todos. Cambia según el precio de la vivienda que se busca, el mercado donde se compra y, sobre todo, según el anticipo que la familia logre reunir antes de firmar.
La tasa hipotecaria sube a 7,03 %, la más alta del mandato de Trump
La tasa hipotecaria fija a 30 años promedió 7,03 % en la semana que terminó el 24 de septiembre de 2026, frente al 6,95 % de la semana anterior, según el informe semanal de Freddie Mac.
Es la primera vez que la tasa supera el 7 % desde enero de 2025, el mes en que arrancó el segundo mandato de Trump. Eso la convierte en la más alta de todo lo que lleva su gobierno.
Hace un año, en septiembre de 2025, la misma hipoteca a 30 años promediaba 6,30 %. La tasa a 15 años, la que suelen elegir quienes refinancian, subió a 6,42 %.
El economista jefe de Freddie Mac, Sam Khater, atribuyó la subida a un mercado laboral sólido y una economía que sigue creciendo, lo que mantiene la presión sobre el costo del crédito.
No es la primera vez que una subida de tipos golpea a la comunidad: cubafull ya explicó cómo las subidas de tasas de la Reserva Federal afectan las hipotecas y las remesas de los cubanos.
Precios al alza y más casas en el mercado: el otro lado de la ecuación
La tasa no sube sola. El precio mediano de las viviendas ya vendidas en Estados Unidos llegó a 429.100 dólares en agosto de 2026, un 1,6 % más que un año antes, según el reporte mensual de la Asociación Nacional de Realtors.
Las ventas, sin embargo, cayeron un 2 % respecto a julio y un 1,2 % frente a agosto de 2025. El inventario disponible llegó a 4,9 meses de oferta, el nivel más alto en más de una década.
En Miami-Dade, donde vive buena parte de la comunidad cubana de Estados Unidos, el precio mediano de una casa unifamiliar fue de 680.000 dólares en agosto de 2026, un 3,82 % más que un año antes, según el reporte de Miami Realtors. El precio mediano de un condominio bajó ligeramente, de 410.000 a 408.000 dólares.
Más inventario da algo más de margen para negociar, pero la tasa más alta se come buena parte de esa ventaja a la hora de calcular la cuota.
Cuánto sube la cuota mensual según el precio de la casa y el anticipo
A la tasa actual del 7,03 %, la cuota mensual de capital e interés va desde unos 1.602 dólares por una vivienda de 300.000 hasta más de 4.300 dólares por la casa mediana de Miami-Dade, según el anticipo que ponga la familia.
La diferencia entre 6,30 % y 7,03 % no suena grande en el papel, pero en una hipoteca a 30 años se traduce en decenas o cientos de dólares extra cada mes.
Estos son los cálculos a la tasa del 7,03 %, con los tres anticipos más comunes: el 3,5 % que exige un préstamo FHA, el 10 % y el 20 %, que evita el seguro hipotecario privado.
Precio de la vivienda | 3,5 % de anticipo | 10 % de anticipo | 20 % de anticipo |
|---|---|---|---|
300.000 $ (ejemplo) | 1.932 $ | 1.802 $ | 1.602 $ |
429.100 $ (mediana nacional) | 2.763 $ | 2.577 $ | 2.291 $ |
408.000 $ (condominio, Miami-Dade) | 2.627 $ | 2.451 $ | 2.178 $ |
680.000 $ (casa unifamiliar, Miami-Dade) | 4.379 $ | 4.084 $ | 3.630 $ |
Cuota mensual estimada de capital e interés a una tasa fija del 7,03 % a 30 años, según el precio de la vivienda y el anticipo. Cálculos de cubafull.
Son pagos de capital e interés calculados con la fórmula estándar de amortización a 30 años sobre la tasa de Freddie Mac del 24 de septiembre de 2026. No incluyen impuestos a la propiedad, seguro de la vivienda, seguro hipotecario privado ni cuota de HOA, que en el sur de Florida pueden sumar varios cientos de dólares más al pago mensual.
Quienes quieran seguir de cerca cómo evoluciona el mercado hipotecario y qué significa para sus planes de compra pueden suscribirse a la newsletter de cubafull y recibir este tipo de análisis cada semana en su correo.
Por qué la tasa que ves hoy no es necesariamente la que te ofrecerán
El 7,03 % de Freddie Mac es un promedio semanal, calculado entre jueves y miércoles, no la cotización de un día concreto. El mismo 24 de septiembre, el índice diario de Mortgage News Daily marcó 7,45 % para la hipoteca a 30 años.
Esa diferencia importa en la cuota. En la casa unifamiliar mediana de Miami-Dade, pasar de 7,03 % a 7,45 % suma entre 155 y 187 dólares más al mes.
Frente a la semana anterior (6,95 %), la cuota apenas sube entre 18 y 22 dólares al mes en la vivienda mediana nacional, y entre 29 y 35 dólares en la casa mediana de Miami-Dade. Pero frente a hace un año, cuando la tasa promediaba 6,30 %, la diferencia crece hasta 166 y 200 dólares en la nacional, y entre 263 y 317 dólares en Miami-Dade.
La tasa final que consiga cada familia depende de su puntaje de crédito, la relación entre sus deudas y sus ingresos, el banco, el tipo de préstamo y el programa, FHA, convencional o VA, y hasta del tipo de propiedad: los condominios, muy comunes en Miami-Dade, suelen financiarse en condiciones distintas a las de una casa unifamiliar.
Qué deben comparar los compradores cubanos antes de pedir el préstamo
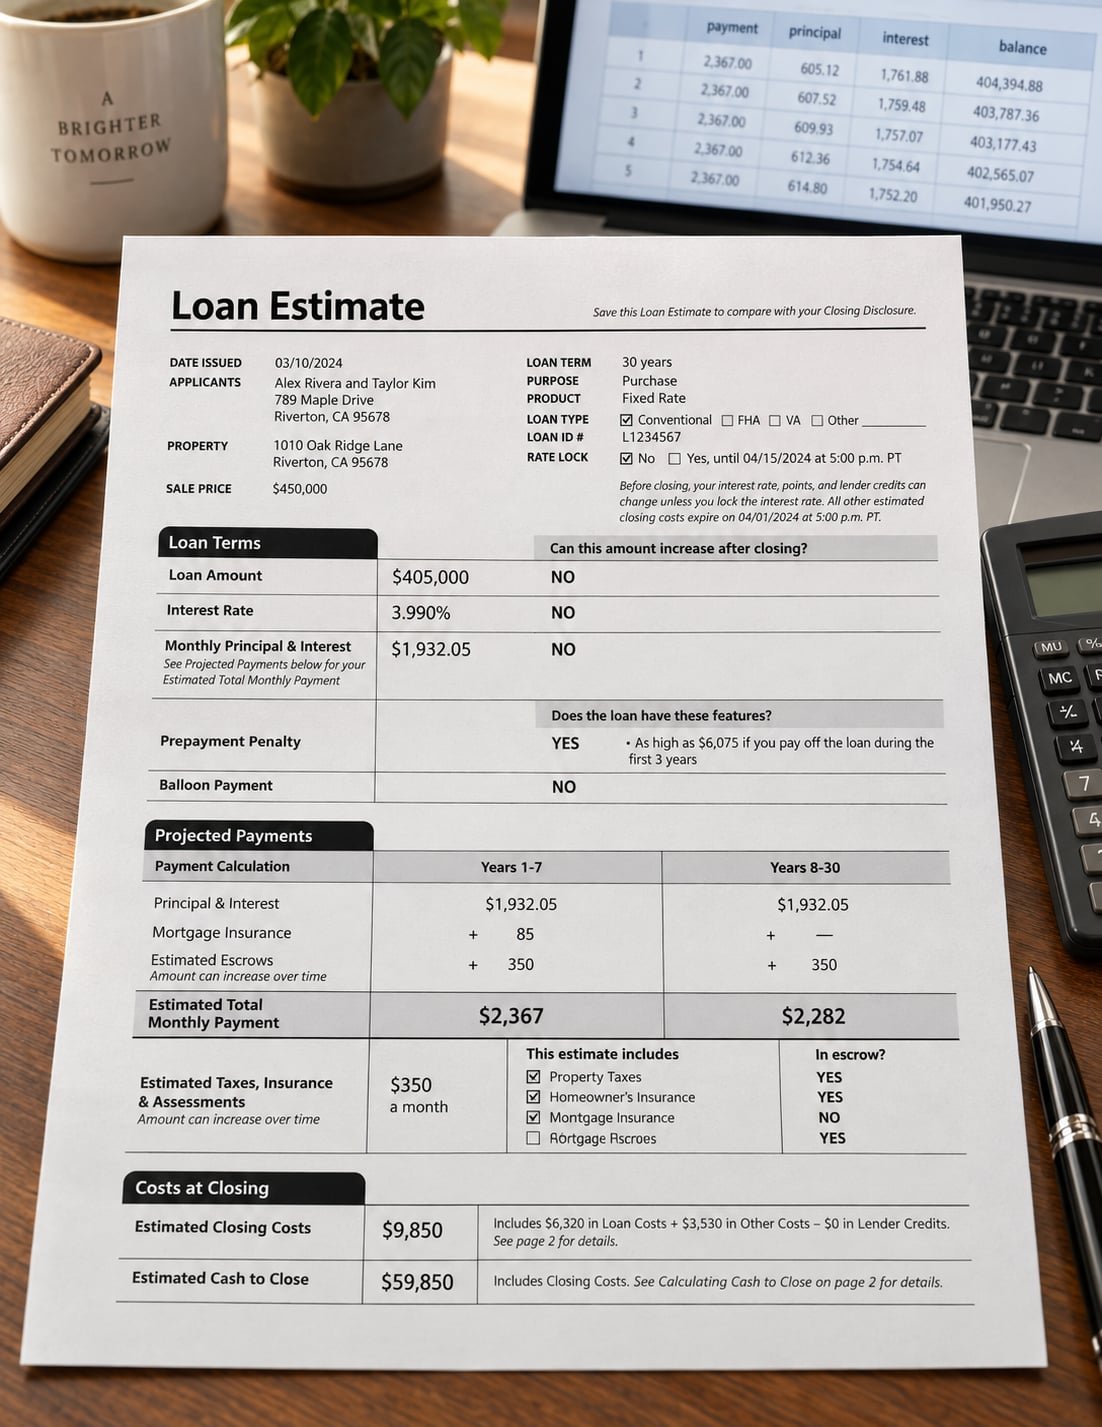
Comparar antes de firmar es lo que más dinero ahorra a largo plazo. La ley obliga a los bancos a entregar una Hoja de Estimado de Préstamo dentro de los tres días hábiles siguientes a la solicitud, con la tasa, la cuota mensual, los costos de cierre y los impuestos y seguros estimados.
Lo esencial que revisar en cada oferta:
La TAE (APR), no solo la tasa. La TAE incluye comisiones y costos de cierre, así que compara mejor el costo real del préstamo entre bancos.
El costo total a cinco años. La propia Hoja de Estimado resume cuánto habrás pagado en cinco años, en intereses y capital, un número que compara dos ofertas mejor que la tasa suelta.
El puntaje de crédito propio. Una diferencia de 20 o 30 puntos en el crédito puede mover la tasa ofrecida medio punto porcentual o más.
El seguro hipotecario privado (PMI). Se paga en casi todos los préstamos con menos del 20 % de anticipo y encarece la cuota mensual hasta que se acumula suficiente valor en la vivienda.
Los puntos de descuento y los créditos del prestamista. Pagar una comisión al cierre para bajar la tasa, o aceptar una tasa más alta a cambio de menos costos de cierre, conviene o no según cuánto tiempo piense quedarse la familia en la casa.
Impuestos, seguro de vivienda y HOA. En el sur de Florida, donde vive buena parte de la comunidad cubana, el seguro contra huracanes y las cuotas de condominio pueden pesar tanto como el propio pago del préstamo.
Análisis: la subida golpea más a quien menos anticipo tiene
Lo que muestran estos números es que la subida de tasas no golpea por igual a todos los compradores cubanos. Castiga sobre todo a quienes llegan con menos ahorro acumulado, justo el perfil de buena parte de la comunidad que compra su primera casa tras años de alquiler.
Con un anticipo del 20 %, la cuota sube pero sigue siendo manejable frente a las alternativas de alquiler en mercados como Miami o Tampa. Con un 3,5 %, el salto combinado del precio de la vivienda y la tasa alta puede sacar a una familia del rango que su banco está dispuesto a prestarle, sobre todo en Miami-Dade, donde la casa mediana ya cuesta 680.000 dólares.
El inventario en su nivel más alto en una década da algo de margen para negociar el precio de compra, pero no compensa lo que se paga de más cada mes por la tasa. El resultado es que, en la práctica, la tasa más alta del segundo mandato de Trump amplía la distancia entre quien ya tenía ahorro sólido para comprar y quien empieza de cero.


